Dairy operations
डेयरी प्लांट में ₹5 लाख का इन्वेंट्री नुकसान: फैट और एसएनएफ मास बैलेंस की वास्तविक गाइड
Read in your preferred language & dialect
Available in regional scripts for factory managers, owners & accountants across India.
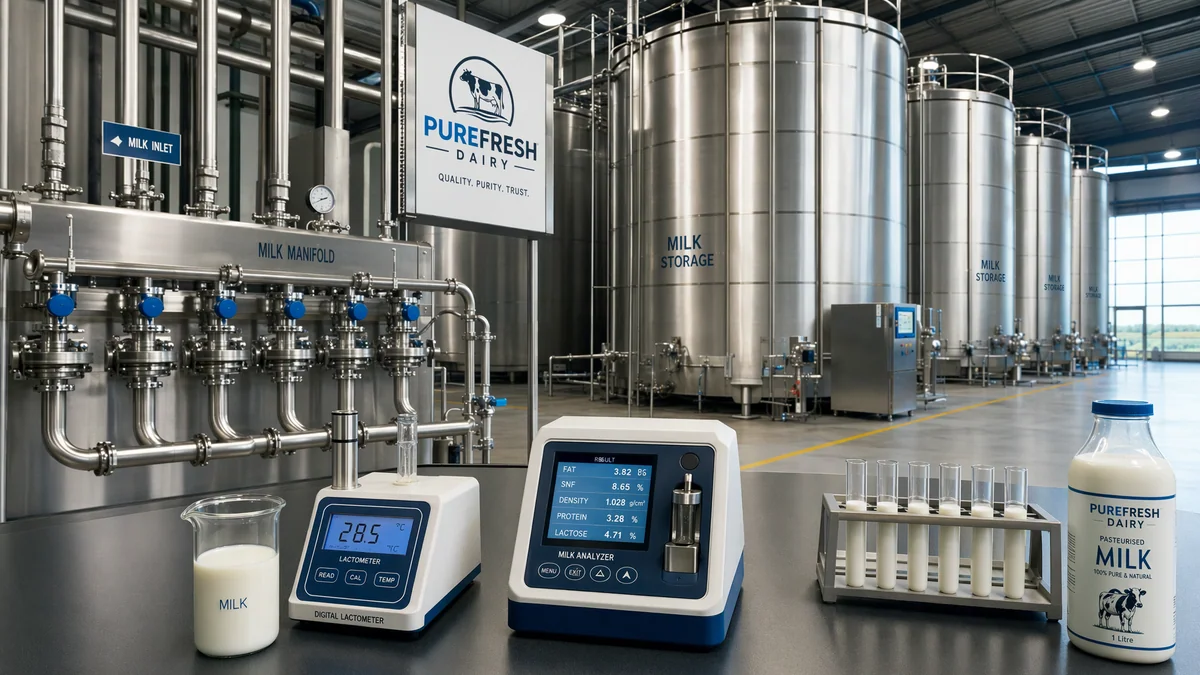
डेयरी कारखानों में खरीदे गए कच्चे दूध और भौतिक स्टॉक के बीच लाखों रुपयों का इन्वेंट्री अंतर क्यों आता है?
डेयरी कारखानों में इन्वेंट्री में बड़ा अंतर तब आता है जब खरीद का लेखा-जोखा केवल लीटर या आयतन में दर्ज किया जाता है, जबकि प्रसंस्करण में दूध के ठोस घटकों (फैट और एसएनएफ) का अलग-अलग उपभोग होता है। जब कच्चा दूध पाश्चुरीकरण, क्रीम सेपरेशन और मानकीकरण से गुजरता है, तो केवल लीटर में स्टॉक मापने से क्रीम का निकलना और नमी का उड़ना छिप जाता है। फैट और एसएनएफ मास बैलेंस पर आधारित दो-अक्षीय इन्वेंट्री मूल्यांकन लागू करने से भौतिक साइलो का वास्तविक स्टॉक बैलेंस शीट से पूरी तरह मेल खाता है।
Key takeaways
- दूध को केवल लीटर या किलोग्राम में मापना वित्तीय असंतुलन पैदा करता है क्योंकि दूध का असली आर्थिक मूल्य फैट और एसएनएफ ठोस पदार्थों में निहित है।
- अभिलेखित न किए गए क्रीम निष्कर्षण और प्रसंस्करण नुकसान चुपचाप कार्यशील पूंजी को समाप्त कर देते हैं, भले ही खाता बहियां लाभ दर्शा रही हों।
- किसानों से खरीद का द्वि-अक्षीय मूल्य निर्धारण सीधे इन्वेंट्री परिसंपत्ति खाते से जुड़ा होना चाहिए ताकि काल्पनिक सकल लाभ न बने।
- मानकीकरण कार्य आदेशों में इनपुट मास बैलेंस को तैयार पाउच और उप-उत्पादों (मलाई/घी) की प्राप्ति से संतुलित करना अनिवार्य है।
वास्तविक व्यावसायिक परिदृश्य: बहियों में लाभ, लेकिन साइलो टैंक खाली
उत्तर भारत के एक बढ़ते हुए सहकारी डेयरी प्रसंस्करण संयंत्र में प्रतिदिन 25,000 लीटर कच्चे दूध का संग्रह होता था। हर महीने यह व्यवसाय लगभग ₹2.85 करोड़ का कच्चा दूध स्थानीय समितियों और चिलिंग सेंटरों से खरीदता था। प्रबंधन का सामान्य बहीखाता नियमित रूप से 4.8% का परिचालन लाभ दिखा रहा था और कच्चे माल का स्टॉक खाता बहियों पर पूरी तरह संतुलित प्रतीत होता था।
परंतु तीसरे तिमाही के व्यापक भौतिक अंकेक्षण (Physical Stock Audit) में एक गंभीर विसंगति उजागर हुई। वित्तीय लेजर के अनुसार प्रशीतित साइलो और कोल्ड स्टोरेज में ₹44.5 लाख का कच्चा दूध और मलाई उपस्थित होना चाहिए था। जब डिप-रॉड और प्रयोगशाला परीक्षण द्वारा वास्तविक आयतन और फैट मापा गया, तो कुल परिसंपत्ति मूल्य मात्र ₹39.3 लाख निकला। पूरे ₹5.2 लाख की भौतिक सामग्री खातों से नदारद थी।
समस्या का मूल कारण: आयतन लेखांकन बनाम ठोस घटक लेखांकन
पारंपरिक जेनेरिक ईआरपी सॉफ्टवेयर दूध को केवल 'लीटर' या 'किलोग्राम' की इकाई में एक सामान्य वस्तु मानता है। लेकिन भारतीय लेखा मानक एएस-2 (इन्वेंट्री का मूल्यांकन) और डेयरी विज्ञान के अनुसार दूध कोई एक समान सामग्री नहीं है। यह दो मूल्यवान अवयवों का प्राकृतिक मिश्रण है: बटरफैट और सॉलिड-नॉट-फैट (एसएनएफ, जिसमें प्रोटीन, लैक्टोज और खनिज शामिल हैं)।
जब डेयरी संयंत्र कच्चे दूध की खरीद करता है, तो उसका मूल्य एकल दर पर नहीं, बल्कि द्वि-अक्षीय सूत्र (Two-Axis Formula) पर तय होता है:
प्रति किग्रा दूध मूल्य = (फैट % × फैट दर) + (एसएनएफ % × एसएनएफ दर)
उदाहरण: 4.2% फैट @ ₹420/किग्रा + 8.5% एसएनएफ @ ₹280/किग्रा = ₹17.64 + ₹23.80 = ₹41.44 प्रति किलोग्राम।
समस्या तब उत्पन्न हुई जब लेखा विभाग ने केवल ₹41.44 प्रति किलोग्राम की औसत दर पर कच्चा दूध इन्वेंट्री में दर्ज किया। जब कारखाने में सेंट्रीफ्यूज सेपरेटर चलाकर टोन्ड दूध (3.0% फैट) बनाया गया, तो अतिरिक्त 1.2% फैट 40% सांद्रता वाली भारी मलाई (Cream) के रूप में बाहर निकाल लिया गया। बहीखाते में इस मलाई निष्कर्षण का कोई समायोजन नहीं हुआ और शेष दूध को पूर्ण मूल्य पर ही आंका जाता रहा।
संख्याओं का विश्लेषण: ₹5,20,000 की काल्पनिक संपत्ति कैसे बनी
निम्नलिखित तालिका दर्शाती है कि 1,00,000 लीटर दूध के प्रसंस्करण में एकल-आइटम बहीखाते और वास्तविक द्रव्यमान संतुलन के बीच क्या अंतर आया:
| मापदंड / गतिविधि | पारंपरिक बहीखाता (Generic Ledger) | वास्तविक ठोस द्रव्यमान संतुलन (Mass Balance) | वित्तीय विसंगति |
|---|---|---|---|
| कच्चा दूध आवक | 1,00,000 लीटर @ ₹41.44 = ₹41,44,000 | 1,03,000 किग्रा (4,326 किग्रा फैट + 8,755 किग्रा SNF) | आयतन सही दिखा |
| टोन्ड दूध उत्पादन | 96,500 लीटर उत्पादित | 96,500 लीटर (3.0% फैट = 2,981 किग्रा फैट) | उत्पादन मात्रा मेल खाती है |
| मलाई उप-उत्पाद निष्कर्षण | कच्चा माल उपभोग से नहीं जोड़ा गया | 3,150 किग्रा क्रीम @ 40% फैट = 1,260 किग्रा फैट | मलाई की अनधिकृत बिक्री / असंतुलित प्रविष्टि |
| संयंत्र वाष्पीकरण व पाइपलाइन क्षय | शून्य (100% प्राप्ति मानी गई) | 85 किग्रा फैट सीआईपी और पाश्चुराइज़र में नष्ट | ₹35,700 का अनरिकॉर्डेड भौतिक नुकसान |
| अंतिम बहीखाता स्टॉक मूल्य | ₹44,50,000 (कागजी बहियों के अनुसार) | ₹39,30,000 (वास्तविक भौतिक परीक्षण अनुसार) | ₹5,20,000 की काल्पनिक परिसंपत्ति गिरावट |
जब निकाली गई मलाई को अलग बेच दिया गया और उसकी आय को अन्य राजस्व में डाल दिया गया, लेकिन कच्चे दूध के उपभोग खाते में कोई क्रेडिट नहीं दिया गया, तो शेष दूध का बहीखाता मूल्य कृत्रिम रूप से उच्च बना रहा। जब वास्तविक टैंकों का रासायनिक परीक्षण हुआ, तो कम फैट वाला दूध कम मूल्य का साबित हुआ, जिससे ₹5.2 लाख की पूंजी का सीधा नुकसान दर्ज करना पड़ा।
Naffo ERP समाधान: मल्टी-एक्सिस दुग्ध मास बैलेंस इंजन
Naffo का समर्पित डेयरी समाधान इस विसंगति को स्थायी रूप से हल करता है। सामान्य स्प्रेडशीट के स्थान पर Naffo तीन स्तरों पर स्वचालित नियंत्रण स्थापित करता है:
01इंटेक वेइब्रिज और मिल्क एनालाइजर का सीधा एकीकरण
टैंकर के आगमन पर वेइब्रिज वजन और प्रयोगशाला परीक्षण परिणाम सीधे सुरक्षित एपीआई द्वारा ईआरपी में दर्ज होते हैं। सिस्टम तरल वजन और शुद्ध फैट/एसएनएफ किलोग्राम दोनों का रीयल-टाइम रिकॉर्ड बनाता है।
02मानकीकरण सॉल्वर और डायनेमिक वर्क ऑर्डर
जब संयंत्र प्रबंधक टोन्ड या फुल क्रीम विनिर्देश चुनता है, तो Naffo का लीनियर प्रोग्रामिंग इंजन आवश्यक स्किम्ड मिल्क या पाउडर सम्मिश्रण की गणना करता है और मलाई निष्कर्षण का पृथक बैच वर्क-ऑर्डर स्वतः बना देता है।
03वर्क-इन-प्रोग्रेस (WIP) लागत का स्वतः विभाजन
निकाली गई 40% मलाई का शुद्ध वसूली मूल्य (NRV) सीधे कच्चे माल के मुख्य बैच से क्रेडिट हो जाता है। तैयार पाउच दूध का मूल्यांकन शुद्ध लागत पर होता है, जिससे भौतिक टैंक और बैलेंस शीट पूर्णतः सुसंगत रहते हैं।
डेयरी व्यवसाय में होने वाली सामान्य परिचालन गलतियां
- किसान भुगतान दर और इन्वेंट्री परिसंपत्ति मूल्यांकन को अलग रखना, जिससे खरीद टीम और वित्त टीम में विसंगति बनी रहती है।
- क्लीन-इन-प्लेस (CIP) और पाश्चुराइज़र पाइपलाइन क्षय को बिना मास बैलेंस के सामान्य मानकर अनदेखा करना।
- घी निर्माण के दौरान जले हुए ठोस पदार्थों और कीचड़ (Sludge) को नियमित रूप से बट्टे खाते में न डालना।
- पाउच पैकिंग मशीनों में ओवर-फिलिंग (जैसे 500 मिली पाउच में 508 मिली भरना) का लेखा-जोखा न रखना, जो महीने में लाखों का नुकसान बनता है।
डेयरी संयंत्र प्रबंधकों के लिए कार्ययोजना
यदि आपका डेयरी संयंत्र प्रतिदिन 10,000 लीटर से अधिक दूध का संचालन कर रहा है, तो केवल लीटर-आधारित लेखा सॉफ्टवेयर का उपयोग करना भारी वित्तीय जोखिम है। एएस-2 के अनुरूप द्वि-अक्षीय इन्वेंट्री मूल्यांकन और स्वचालित बैच मानकीकरण लागू करके आप हर ग्राम दूध फैट की निगरानी और संरक्षण कर सकते हैं।
Frequently asked questions
दूध की इन्वेंट्री केवल लीटर में दर्ज करना तकनीकी रूप से गलत क्यों है?
दूध का आयतन तापमान के अनुसार बदलता है और इसकी वास्तविक व्यावसायिक कीमत फैट और एसएनएफ के ठोस पदार्थों में होती है। जब क्रीम अलग की जाती है, तो आयतन समान दिखने पर भी वास्तविक मौद्रिक मूल्य घट जाता है।
Naffo डेयरी ईआरपी मानकीकरण में फैट बर्बादी को कैसे रोकता है?
Naffo का गणितीय अनुकूलन एल्गोरिदम साइलो में उपलब्ध दूध और अवयवों का विश्लेषण कर कानूनी एफएसएसएआई मानकों के अनुसार सटीक मिश्रण अनुपात तय करता है, जिससे अतिरिक्त फैट का अनावश्यक फैलाव रुकता है।
क्या Naffo ग्राम स्तरीय दुग्ध सहकारी समितियों और बीएमसी से सीधे जुड़ता है?
हाँ, Naffo ग्रामीण दुग्ध संग्रह केंद्रों (VLC) के स्वचालित परीक्षण उपकरणों, अल्ट्रासोनिक विश्लेषकों और डिजिटल कांटों से सीधे सिंक होता है, जिससे सुबह-शाम के दूध संकलन का सटीक डेटा स्वतः केंद्रीय सिस्टम में आ जाता है।
This page also answers
- दूध मानकीकरण (Standardization) से इन्वेंट्री मूल्यांकन पर क्या प्रभाव पड़ता है?
- तरल दूध का आयतन भौतिक ठोस इन्वेंट्री से भिन्न क्यों होता है?
- क्रीम निष्कर्षण और घी उप-उत्पाद की लेखा प्रविष्टियां (Accounting entries) कैसे की जाती हैं?
Connected System
How Naffo handles these workflows
Dairy Procurement & Settlements
दूध संग्रह केंद्रों, बीएमसी और टैंकर आगमन पर फैट और एसएनएफ परीक्षण तथा किसान भुगतान गणना को स्वचालित करें।
Standardization Engine & Tank Optimization
लीनियर प्रोग्रामिंग अनुकूलक द्वारा कच्चे दूध, एसएमपी और मलाई का सटीक कानूनी पाउच विनिर्देश पर सम्मिश्रण करें।
Double-Entry Accounting & Inventory Valuation
एएस-2 और इंड एएस-2 के अनुरूप रीयल-टाइम कच्चा माल उपभोग प्रविष्टियां जो उत्पादन बैचों से स्वतः जुड़ती हैं।
How to evaluate your software budget
Naffo follows a transparent, evidence-based software evaluation model: never commit to an ERP budget that isn't justified by verified operational savings. Estimate avoided administrative hours, reduced inventory write-offs, and prevented batch waste before setting a recurring budget.
Naffo PRO
Tailored for डेयरी संयंत्र जो प्रतिदिन 10,000 से 1,50,000 लीटर दूध का प्रसंस्करण करते हैं।.
₹72,000 to ₹1,20,000 / year
Based on team size, transaction volume, and module scope.
Included in Evaluation:
- 14-day full-featured test workspace
- Master data import (Tally, Excel)
- Personal onboarding & workflow mapping
- Zero vendor lock-in with full data export
No pressure. We discuss your workflows first.
Industry Offerings
Tailored ERP solutions from Naffo
Naffo Dairy ERP
Complete milk procurement, Fat/SNF testing, chilling center logs, tanker intake, standardization, and farmer settlements.
Food Manufacturing ERP
Multi-level recipes, work orders, batch yield, dynamic by-product allocation, and FSSAI batch recall traceability.
Wholesale & Distribution ERP
Distributor portal, multi-depot stock, route dispatching, OTP-verified receiving, and debtor aging recovery.
Ready to connect your business operations?
Experience how Naffo replaces disjointed spreadsheets, billing tools, and manual stock logs with one integrated ERP.
Related answers
Dairy operations
The ₹5 lakh inventory mistake that a growing dairy business failed to notice
Why do dairy factories experience major inventory valuation discrepancies between balance sheet milk purchases and physical stock?
Dairy operations
Dairy Factory Mein ₹5 Lakh Ka Inventory Loss: Fat Aur SNF Accounting Ki Asli Kahani
Dairy factory mein kharide gaye doodh aur physical stock mein lakho rupaye ka inventory difference kyu aata hai?
Manufacturing
Why standard bill of materials fail on the factory floor: by-product and scrap costing
Why do standard static bills of materials fail to accurately cost production batches with variable by-products and scrap?